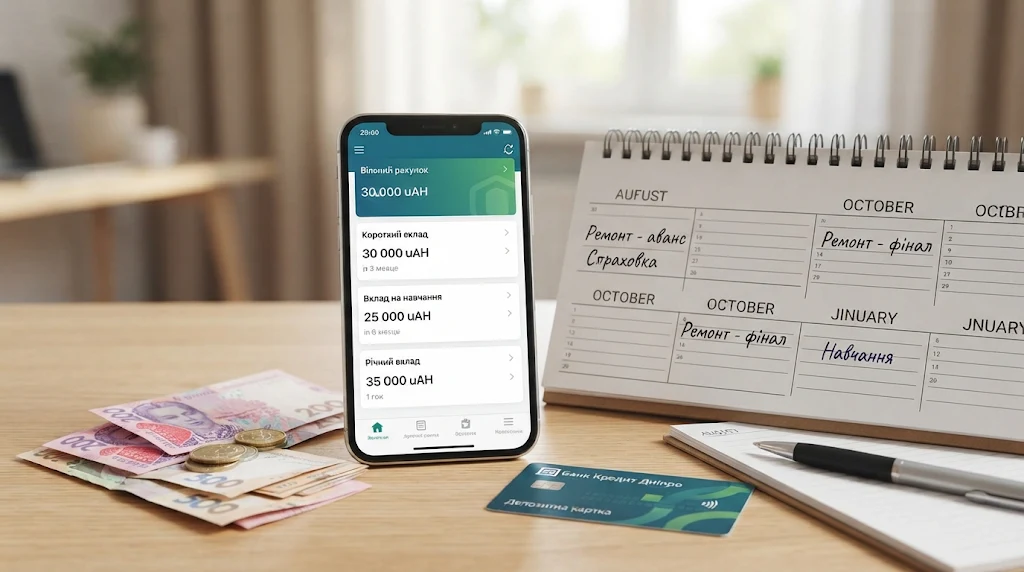
Коли гроші відкладені одразу на кілька цілей, тримати їх однією сумою на одному вкладі не завжди зручно. Ремонт, оплата навчання, страховка - у кожної витрати свій термін. Тому заощадження можна поділити на частини й під кожну підібрати свій депозитний вклад. Частина грошей лишається під рукою, решта працює до потрібної дати. Такий підхід називають депозитною драбиною, і головний її плюс простий: ви наперед знаєте, яка сума звільниться в конкретному місяці.
Як скласти календар майбутніх витрат?
Почніть зі списку великих платежів на найближчі 12 місяців. Біля кожного запишіть суму й крайній день оплати. Буває, що точної дати ще немає. Тоді ставте найраніший місяць, коли платіж реально може знадобитися: якщо бригада готова почати ремонт і в серпні, і у вересні, аванс має бути на руках уже в серпні.
Такий календар одразу показує, які витрати накладаються одна на одну. Скажімо, в одному місяці треба внести 18 000 грн за навчання і ще 7 000 грн за страховку. Простіше відкрити один вклад на 25 000 грн, що закінчується трохи раніше. А якщо платежі розкидані по різних місяцях, то й строки вкладів варто розвести.
Скільки грошей тримати у вільному доступі?
Спершу порахуйте, скільки потрібно на обов’язкові витрати до наступної зарплати чи іншого регулярного надходження. До цього додайте резерв на непередбачене. Наприклад, місяць базових витрат родини коштує 20 000 грн. Тоді 30 000 грн у резерві вистачить приблизно на півтора місяця. Точну суму кожен визначає сам, бо багато залежить від того, наскільки стабільний дохід і чи можуть кілька великих витрат звалитися одночасно.
Для резерву підходять вклади з вільним доступом. У Банку Кредит Дніпро, наприклад, крім строкових депозитів є “Вільний рахунок”, який можна поповнювати й частково знімати. Тут варто з’ясувати дві речі: куди саме надійдуть гроші після зняття і як швидко ними можна буде заплатити. Коли кошти потрібні того ж дня, різниця між запитом і фактичним зарахуванням може мати значення.
Як розподілити 120 000 грн між резервом і трьома вкладами?
Візьмемо умовну родину зі 120 000 грн. 30 000 грн вона лишає в резерві. Через три місяці планує ремонт на 30 000 грн, за пів року - оплату навчання на 25 000 грн. Решта, 35 000 грн, поки не потрібна, і її можна відкласти на рік. Кожну частину прив’язують до конкретної дати, а основна сума вкладу покриває запланований платіж.
| Призначення грошей | Сума | Коли потрібен доступ | Варіант розміщення |
|---|---|---|---|
| Непередбачені витрати | 30 000 грн | Будь-якого дня | Гроші у вільному доступі |
| Ремонт | 30 000 грн | Приблизно за три місяці | Короткий вклад із поверненням до оплати |
| Навчання | 25 000 грн | Приблизно за пів року | Вклад із поверненням до платежу за навчання |
| Довші заощадження | 35 000 грн | За рік | Річний строковий вклад |
Який запас часу залишити між поверненням вкладу і платежем?
Краще мати кілька робочих днів у запасі. Припустимо, навчання треба оплатити до 20 числа. Тоді гроші мають повернутися так, щоб 16-17 числа їх уже можна було переказати. У договорі знайдіть дату повернення і подивіться, як банк зараховує кошти, якщо кінець строку випадає на вихідний чи свято.
Чи мають усі вклади бути однаковими за сумою?
Рівні частини зручні, коли мета - регулярно отримувати доступ до однакової суми. 90 000 грн, приміром, можна розбити на три вклади по 30 000 грн зі строками 4, 8 і 12 місяців, якщо банк такі строки пропонує.
Інша справа, коли суми майбутніх платежів уже відомі. Ремонт коштує 30 000 грн, навчання 25 000 грн, і рівний поділ дасть зайві гроші на одну дату та нестачу на іншу. Тож розмір вкладу краще підганяти під конкретний платіж. І ще дрібниця, про яку часто забувають: у кожної програми є мінімальна сума. Відкриваєте кілька невеликих вкладів - перевірте її заздалегідь.
Скільки доходу дає різний графік повернення грошей?
Порівняймо три варіанти для тих самих 90 000 грн, що лишилися після резерву. Розрахунок авторський і умовний: ставка 15% річних для будь-якого строку, три місяці - це чверть року, шість - половина. Відсотки виплачуються в кінці строку, вклад не поповнюється, комісій немає, а повернені гроші вдруге не розміщуються.
| Сценарій | Коли доступна основна сума | Чистий дохід за рік |
|---|---|---|
| Один вклад на 12 місяців | Усі 90 000 грн через рік | 10 395 грн |
| Три вклади з різними строками | 30 000 грн через 3 місяці, 25 000 грн через 6 і 35 000 грн через 12 | 6 352,50 грн |
| Один вклад на 3 місяці | Усі 90 000 грн через три місяці | 2 598,75 грн |
З нарахованих відсотків утримано 18% ПДФО і 5% військового збору. Резерв у розрахунок не входить. У реальних пропозиціях ставки для різних строків відрізняються, та й кількість днів, за які банк нараховує відсотки, може бути іншою.
Що дає графік із трьох вкладів замість одного річного?
Річний вклад приносить на 4 042,50 грн більше. Зате з трьома вкладами родина вже за перші пів року отримує 55 000 грн і закриває обидва заплановані платежі. На річному вкладі без дострокового повернення ці гроші недоступні, тож на ремонт і навчання доведеться заздалегідь шукати інше джерело.
Що перевірити в договорі, щоб графік спрацював?
Умови звіряйте для кожного вкладу окремо. Навіть в одному застосунку дати, правила повернення й налаштування продовження можуть різнитися.
- Дата повернення. Потрібна конкретна календарна дата і рахунок, на який прийдуть основна сума та відсотки.
- Дострокове повернення. Чи можна забрати гроші раніше, чи можна зняти лише частину і що в такому разі буде з уже нарахованими відсотками.
- Автопролонгація. Чи вона ввімкнена, до якого дня її можна вимкнути і яка ставка діятиме в новому періоді.
- Доступ після повернення. Перед великим платежем уточніть ліміти та можливу комісію за переказ або зняття готівки.
Як працює гарантія, якщо всі вклади в одному банку?
Фонд гарантування вкладів фізичних осіб рахує всі вклади однієї людини в одному банку разом. Три депозити з різними строками дають три дати повернення, але гарантію визначають за їхньою загальною сумою.
Поки діє воєнний стан і ще три місяці після його припинення чи скасування, вклади, на які поширюється гарантія, відшкодовують у повному розмірі разом із нарахованими відсотками за правилами закону. Потім гранична сума відшкодування становитиме щонайменше 600 000 грн на одного вкладника в одному банку. Перелік винятків є в довідці про систему гарантування, яку надає банк.
Коли відкривати новий вклад після повернення грошей?
Спершу порівняйте фактичну витрату з тим, що було в календарі. Відклали на ремонт 30 000 грн, а майстри виставили рахунок на 27 000 грн? Залишок 3 000 грн можна додати до резерву або відкласти на наступну покупку. Якщо ремонт перенесли, орієнтуйтеся на нову дату оплати та умови, які банки пропонують на той момент.
Як продовжити депозитну драбину?
Коли драбина потрібна для регулярного доступу до заощаджень, заносьте в календар і дати відкриття нових вкладів. Візьмемо три вклади на 4, 8 і 12 місяців. Повернувся перший, а гроші поки не потрібні - його можна відкрити ще на рік. Тоді наступні “сходинки” припадуть на 8-й, 12-й і 16-й місяці від початку плану. Ставку й умови кожного нового договору перевіряйте на дату оформлення.
Редакторка Omega.lviv.ua. Відповідає за відбір тем і підготовку новин Львова та Західної України до публікації. Стежить, щоб кожен матеріал мав перевірене першоджерело і був викладений зрозумілою мовою.